11/06/2006

權證

原本的想法是不管漲或跌股市的波動應該會變大
於是就注意了一下權證市場
加上之前和某位元大的經理聊天提到
DRAM市場明年有機會不錯相關權證可多注意

之前的感覺是工銀的權證隱含波動度都較低
也許它們比較少介入造市,
結果今天卻發現03899的元京H8早盤時隱含波動度大跌
於是在南科23.75~23.95時賣出 並用1.86~1.91敲進了許多張
他的履約價21.97
有時時間價值是負的
後來盤中大漲
尾盤的時候南科收在23.7,權證卻仍維持在2.12左右
今天算是運氣不錯

收盤時才發覺,這種低價權證有時像是快到期的CB年化報酬很高但實際上並不怎麼有賺頭(cb剩0.5月到期時,有時用到期日算會有超過100%的年化報酬,只是因為t很小不考慮交易成本報酬率很高)
因為當股價為23.8時若我用波動度30%計算,合理權證價格應該是2.2185,若他賣1.85我賺了0.3685,但我ㄧ開始就要放空0.8張的南科,光是手續費就要23.8*0.8*0.4425%=0.09,剩下賺0.28
而我的投資資本約為22,而接下來若我必須繼續動態避險,還會有手續費的支出,實際的手續費會佔到多少必須用模擬的方式來推算出大概的數字


也許這種機會比較適合用大數法則來投機,就是只買價格被低估的權證而不作避險,理論上長期下來會有不錯的報酬,若不要佔投資部位太大,對於整個投資組合的影響應可控制在一定的範圍

11/02/2006

大聯大

今天投信賣超7126外資買進1104
昨天招開法說
黃偉祥表示,現在所有的通路商都在控制存貨,上游的客戶對於存貨也相當保守,不敢增加產能,所以每家公司的庫存都很低,第四季受到工作天數減少以及外銷客戶在十二月耶誕節前夕下單將會減少影響,公司預期第四季營收季衰退率為一○%到一五%,毛利率將介於六%到六.二%之間,營益率將由第三季的二.九七%降到二.二%到二.四%。

所以若以第三季每股賺0.82元來推算,第四季每股約可賺0.516
也許是第四季營收將衰退影響了投信持股,但今天的賣壓似乎有點反應過度,投信等於瞬間把之前買的全都吐了出來,也許是來自同一家投信公司,但法說會的消息我卻看不出有太大的負面內容,也許當初它們就是想賺了一票就跑了吧

10/31/2006

十月

全國   2.94%
大聯大  1.93%
大豐電  2.27%
中聯資  1.94%
富爾特  4.35%
台蠟   2.61%
友華   1.03%
金洲   1.56%
永純   1.11%
時報   1.55%
中鼎   1.48%
山隆券  0.12%
皇昌ㄧ  6.85%
皇昌券  3.75%
大亞ㄧ  4.94%
大亞二  1.65%
大亞三  1.65%
大亞券  6.34%
環泰ㄧ  1.48%
環泰券  1.30%
國喬券  1.61%
佳營ㄧ  4.18%
全譜ㄧ  8.23%
錩泰ㄧ  6.86%
樂士ㄧ  6.64%
樂士券  0.56%
冠華ㄧ  0.74%
久正ㄧ  4.72%
國喬特  9.37%
現金   6.25%
投組報酬 3.75% 
大盤報酬 1.95%


出清了美利達 勁永ㄧ 華航組合  山隆組合
重新持股 時報出版
新增了大聯大 富爾特 中鼎
大聯大公司今年連續實行庫藏股,公司對於目前股價認為相當委屈,目前IC通路產業似乎本益比都不高,但大聯大去年合併後業績衰退相當多,今年第二季開始恢復正常,有被低估的嫌疑,加上他的盈餘似乎相當好預測(大約等於他的營收,但不是百分百正確)
富爾特持有相當多的大聯大,大聯大每上漲一塊,富爾特的淨值將增加0。6左右
中鼎  公司喊出2010年集團營收1000億,毛利8%,如果真的達成,以中鼎佔800億,營利率4%來估,公司股本目前約60億相當有想像空間

10/27/2006

國喬特

我覺得國喬特的價格,明年除完息之後至少應該比國喬高個5元(0.6/0.12)
但是觀察過去的走勢,常出現國喬比國喬特高價的情況
假使我判斷的兩個相對價值是正確的
但仍有可能十幾年它們都不會回到相對合理的價格(國喬特無法轉換成國喬)
這是國喬特的風險所在
即使市場是不效率的他還是有可能繼續不效率下去

持有國喬特一定部位之後
剩下的我就等國喬特和國喬的價差差到只剩2.6時我就放空國喬買國喬特
這邊是假設明年除息後兩個股價至少會相等(明年兩者股利差3.6)
若除完息後股價相等我就淨賺1元
情況較好的是也許投資人發現國喬特股利比國喬多3.6元後,開始重新評價國喬而使國喬特價格提升
但也有可能價差繼續存在爾使得我虧損

9/30/2006

九月

中聯資     1.20%
大豐電     2.61%
台蠟      4.36%
友華      1.87%
全國      3.63%
金洲      1.63%
美利達     1.33%
永純      2.10%
松和      1.10%
華航二     4.22%
華航券     2.37%
大亞ㄧ     1.57%
大亞二     3.13%
大亞三     1.57%
大亞券     5.61%
泰詠ㄧ     1.51%
山隆一     2.82%
佳營ㄧ     4.25%
全譜ㄧ     8.26%
錩泰ㄧ     5.59%
勁永ㄧ     10.31%
樂士ㄧ     6.72%
皇昌ㄧ     2.80%
環泰ㄧ     1.50%
環泰券     1.43%
環泰      0.13%
國喬特     6.83%
冠華ㄧ     0.87%
久正ㄧ     4.67%
現金      4.02%


投組報酬  1。25%  
大盤報酬  4。17%

本月輸大盤3%

股票中台蠟友華本月表現不佳,只有金州與美利達漲幅較大
債券幾乎沒什麼變化
  投資組合主要加入國喬特,之前曾買過,最近才發現原來這支特別股非常特別,加上國喬本業已經好轉,虧錢的轉投資大多已經處分掉,淨值已經回到十元以上,明年有機會配股利
  降低股票的部位,雖然近期台股受政治影響但外資仍大幅加碼,台股未來表現應該會不錯,還是決定將股票部位減少了三分之ㄧ

9/29/2006

CB操作方法


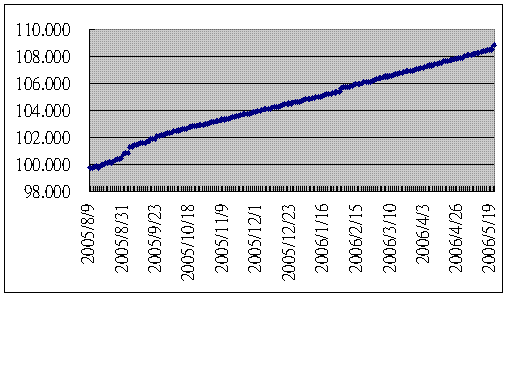
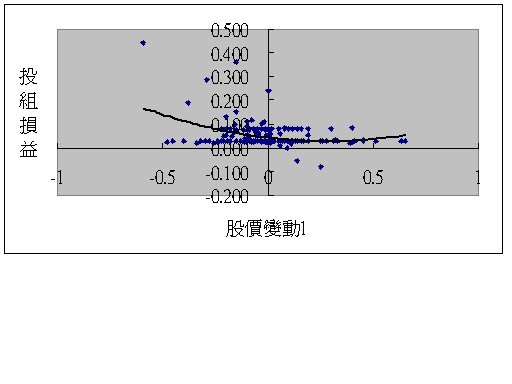
利用買進可轉債和賣出股票來降低投資組合的波動程度
以皇昌為例子
上圖為投資組合的淨值變化
下圖為股價變動對投資組合的影響
這樣的操作手法是把CB中的選擇權價值固定住(等於是把賣權賣掉)
因此期末投組淨值108.838較單純持有至期末以106.2賣回公司的差額為CB的選擇權價值

9/22/2006

ROIC


ROIC 投入資本所賺到的錢 定義為 ROIC=A/B
A=分子 本業未扣掉利息所賺到的錢
B=分母 流動資產中的非閒置資產-流動負債中不付息的負債+固定資產淨額+其他資產淨額
若公司收益主要靠業外則不適用
若公司營運波動大觀察單期較無意義,

大眾控股,大聯大 資產多為長期投資
先進光營運萎縮,每股現金快要與資本額相當,資產中近一半為現金
達康網比較偏金融業,計算其流動資產會失真

ROIC高的股票若未來的成長(IROIC)仍能維持一定的獲利水準(IROIC),則其成長將帶來非常大的價值
全國電子為例,其產業成長較受限制,因此其高ROIC並無法帶來高的P/B比

8/31/2006

八月

萬國    0.92%
關貿    1.39%
美利達   1.45%
友華    2.21%
大豐電   3.49%
胡連    1.44%
中聯資   1.52%
台蠟    4.94%
永純    3.18%
金洲    2.79%
全國    4.02%
松和    1.32%
零股    3.93%
台泥特   7.06%
建錩一   2.89%
建錩    1.74%
泰詠ㄧ   1.50%
佳營ㄧ   4.24%
全譜ㄧ   6.94%
錩泰ㄧ   5.63%
勁永ㄧ   8.85%
樂士ㄧ   6.76%
皇昌ㄧ   1.41%
環泰ㄧ   1.46%
環泰券   0.49%
冠華ㄧ   0.88%
久正ㄧ   4.72%
現金   12.76%
投組報酬   2.91%
大盤報酬   2.42%

本月漲最多的標的為台蠟與久正,台蠟這越感覺有人特意拉抬,而最後兩天大跌應是反映第二季季報毛利不如預期所致,第二季獲利僅與第一季相同,累積上半年每股稅前盈餘僅2.82元
新買進美利達與永純
金洲與關貿則是之前就有買過
全國電第二季獲利仍不錯,上半年每股稅前EPS3元但市場似乎不太捧場
可轉債沒什麼新標的出現,加碼勁永ㄧ
台泥特則是原本想說九月到期,沒想到居然說要延到明年一月到期,辜家掛名的公司常有令人覺得不恥的行為產生